
Monabanq - Banque en ligne
- Évaluation
- 4,4
- Téléchargements
- 500.00K
- Classification du contenu
- PEGI 3
Monabanq - Banque en ligne - Captures d'écran
Avantages
- Ouverture de compte entièrement réalisable depuis un smartphone.
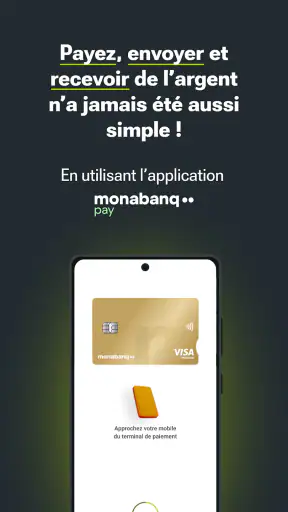
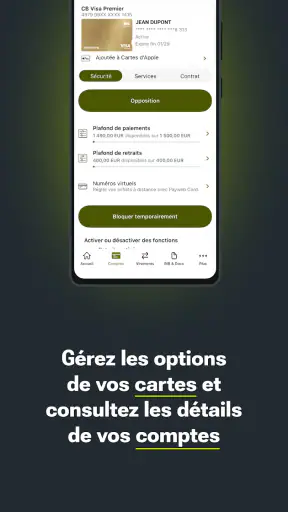
- Carte bancaire personnalisable selon les besoins et le profil du client.
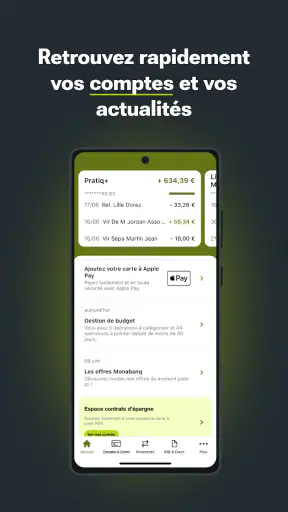
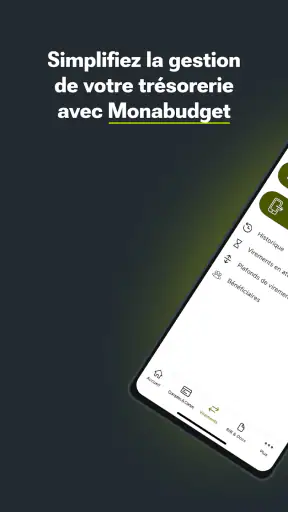
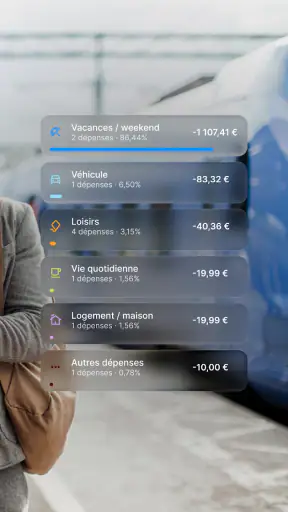
- Application claire pour suivre les dépenses et gérer le budget au quotidien.
- Dépôt de chèques possible par voie postale
- pratique sans agence physique.
- Service client accessible avec des horaires étendus selon la formule choisie.
Inconvénients
- Certaines offres nécessitent des frais mensuels
- même sans utilisation fréquente.
- Les conditions d’accès varient selon les revenus et la formule sélectionnée.
- Absence d’agences physiques pour les clients préférant un accompagnement en personne.
- Les opérations internationales peuvent entraîner des frais supplémentaires.
- Le dépôt d’espèces n’est pas aussi simple qu’auprès d’une banque traditionnelle.
Monabanq - Banque en ligne - Description
- Nom de l'application
- Monabanq - Banque en ligne
- Nom du package
- com.mona_prod.bad
- Développeur
- Monabanq
- Catégorie
- Finance
- Dernière mise à jour
- 3 avr. 2013
- Version
- Varie selon l'appareil
J’ai utilisé Monabanq comme une application bancaire du quotidien, et mon impression est assez claire : elle cherche surtout à réunir les opérations courantes, l’épargne, les crédits et le suivi du budget dans un même espace. Développée par Monabanq, cette application gratuite s’adresse avant tout aux clients qui veulent gérer leur relation bancaire depuis leur téléphone sans dépendre d’une agence pour chaque action.
Son positionnement est intéressant parce qu’elle ne se limite pas au compte courant. On y retrouve un univers plus large, avec la carte, l’épargne, les crédits, l’assurance, le placement, le budget et la bourse. Cela peut éviter de jongler entre plusieurs applications, mais cela signifie aussi que l’expérience dépend beaucoup de vos besoins réels. Si vous cherchez seulement un outil minimal pour consulter un solde et faire quelques virements, l’ensemble peut sembler plus riche que nécessaire.
Une application conçue pour suivre toute sa relation bancaire
Dans mon usage, le principal intérêt de Monabanq est la continuité entre les différentes parties de la vie financière. Je peux imaginer l’utiliser le matin pour vérifier le solde du compte, le midi pour contrôler un paiement par carte et le soir pour regarder l’évolution d’une épargne ou d’un budget. Cette logique est plus pratique qu’une succession d’outils spécialisés, surtout lorsque l’on veut garder une vue d’ensemble.
L’application est classée dans la catégorie finance et porte une note moyenne de 4,4, avec une communauté de plusieurs milliers d’évaluations. Elle a déjà dépassé le seuil des centaines de milliers d’installations, ce qui montre qu’elle n’est pas un service confidentiel réservé à quelques utilisateurs. Elle est proposée gratuitement et son classement PEGI 3 la rend accessible à un large public, même si l’usage d’un compte bancaire reste naturellement lié à la situation de chaque client.
Je trouve le positionnement de Monabanq plus proche d’une banque complète que d’un simple portefeuille mobile. C’est important pour comprendre ce que l’on peut en attendre : l’application n’a pas seulement vocation à afficher des mouvements, elle accompagne aussi des décisions plus longues, comme mettre de l’argent de côté, préparer un financement ou suivre plusieurs produits financiers.
Ce que cela change au quotidien
Un scénario concret permet de mieux voir sa valeur. Imaginez que vous receviez votre salaire, que plusieurs prélèvements passent dans la semaine et que vous ayez prévu une somme pour les courses, une facture annuelle et un projet personnel. Au lieu d’attendre la fin du mois pour constater que le budget est trop serré, vous pouvez consulter régulièrement la situation du compte, rapprocher les dépenses de vos habitudes et ajuster vos choix avant que le problème ne devienne visible.
Ce fonctionnement demande toutefois une implication régulière. Une application bancaire ne peut pas décider à votre place si une dépense est raisonnable. Monabanq devient réellement utile lorsque l’on prend quelques minutes pour regarder les opérations et comprendre les mouvements, plutôt que de l’ouvrir uniquement après une alerte ou un solde inattendu.
Le suivi budgétaire peut aussi servir à séparer mentalement les dépenses fixes des achats ponctuels. Mon conseil est de commencer par observer les mouvements tels qu’ils apparaissent, sans chercher immédiatement à tout réorganiser. Après quelques jours, les catégories ou les habitudes deviennent plus faciles à interpréter. Cela évite de construire un budget théorique qui ne correspond pas à la réalité.
Une évolution à juger sur la durée
Monabanq est disponible depuis le 3 avril 2013. Cette ancienneté donne une perspective intéressante : l’application n’est pas un service apparu récemment autour d’une seule tendance mobile. Elle s’inscrit dans une évolution plus longue de la banque en ligne, où le téléphone est devenu le point d’accès principal aux comptes et aux produits financiers.
Je préfère néanmoins distinguer cette continuité de la promesse d’une transformation permanente. Le fait qu’une application soit installée depuis longtemps ne garantit pas que chaque écran conviendra à tout le monde. Les besoins bancaires changent, les clients deviennent plus exigeants sur la clarté des informations et les opérations complexes demandent toujours davantage de pédagogie qu’un simple paiement.
Ce que j’apprécie dans cette trajectoire, c’est l’ambition de ne pas réduire la banque à une carte et à un compte courant. En revanche, plus une application couvre de domaines, plus l’organisation doit rester lisible. Un débutant peut facilement se demander par où commencer lorsqu’il voit réunis les comptes, l’épargne, les crédits, l’assurance, les placements et la bourse.
Pour les clients déjà équipés
Pour une personne qui utilise déjà Monabanq, l’intérêt principal est de conserver un point d’accès unique à ses produits. Il n’est pas nécessaire de changer de logique à chaque fois que l’on passe du compte courant à l’épargne ou au budget. Cette cohérence peut être particulièrement appréciable pour ceux qui ont plusieurs objectifs financiers et veulent les suivre sans multiplier les connexions.
Je recommande aux utilisateurs existants de ne pas se limiter à l’écran du solde. Le solde est rassurant, mais il ne raconte pas toujours la situation réelle : un prélèvement à venir, une dépense inhabituelle ou une somme mise de côté peuvent modifier rapidement la marge disponible. Une consultation plus attentive des mouvements et des espaces liés au budget donne une vision plus fiable.
Autre conseil pratique : utilisez l’application à des moments précis plutôt que de la consulter de façon compulsive. Un contrôle après les dépenses importantes et un point régulier sur les objectifs d’épargne peuvent suffire dans beaucoup de situations. Cette méthode réduit le bruit et permet de mieux repérer ce qui mérite une action.
La présence de plusieurs produits dans le même environnement est aussi un avantage pour préparer un rendez-vous ou une décision. Avant de demander un crédit, par exemple, il est utile de regarder ses flux et ses charges avec honnêteté. L’application ne remplace pas une analyse financière approfondie, mais elle peut aider à arriver mieux préparé, avec une image plus concrète de son budget.
Les points de friction que je garderais en tête
La richesse de l’offre peut devenir une faiblesse lorsque l’on veut accomplir une seule tâche rapidement. Une personne qui cherche une interface ultra-dépouillée, centrée sur les paiements et les virements, pourrait préférer une solution plus spécialisée. Monabanq a davantage de sens pour quelqu’un qui souhaite réunir plusieurs sujets financiers que pour un utilisateur qui veut réduire l’expérience au strict minimum.
Les produits comme le crédit, l’assurance, le placement ou la bourse demandent aussi une lecture attentive. Leur présence dans la même application peut donner l’impression que tout est immédiatement simple, alors que les conséquences financières sont très différentes selon le produit. Je conseille de traiter chaque rubrique avec son propre niveau de prudence et de ne pas confondre accessibilité technique et décision sans risque.
Le suivi budgétaire, lui, peut perdre de son intérêt si l’on ne prend pas le temps de corriger ses habitudes. Une dépense exceptionnelle ne devrait pas forcément être interprétée comme une nouvelle tendance mensuelle. À l’inverse, plusieurs petits achats répétés peuvent passer inaperçus si l’on ne regarde que les grosses opérations. C’est un outil d’observation, pas une solution automatique à la gestion de l’argent.
Je serais également prudent pour les personnes qui veulent une expérience identique à celle d’une banque traditionnelle avec un accompagnement humain immédiat à chaque étape. Monabanq convient à ceux qui acceptent de faire une partie des démarches seuls depuis une interface numérique. Si vous avez besoin d’être guidé longuement pour chaque décision, une relation bancaire plus classique peut être plus confortable.
Monabanq face aux alternatives habituelles
Face à une banque traditionnelle, Monabanq offre naturellement une approche plus centrée sur le téléphone. Pour les opérations courantes, cela peut être plus rapide et plus souple qu’un déplacement. La contrepartie est qu’il faut être à l’aise avec la consultation autonome de ses informations et avec les démarches numériques.
Face aux néobanques, son intérêt repose plutôt sur l’étendue de la relation bancaire. Une néobanque peut séduire par une expérience très directe, des outils de paiement visibles et une interface souvent focalisée sur les dépenses. Monabanq paraît plus adaptée à quelqu’un qui veut également réfléchir à l’épargne, au financement et à d’autres produits dans le même cadre.
Face aux applications de budget indépendantes, Monabanq a l’avantage de travailler directement autour de la relation bancaire concernée. Il n’est donc pas nécessaire de reconstruire toute sa situation dans un outil extérieur pour commencer à suivre ses finances. En revanche, une application spécialisée peut parfois convenir davantage aux utilisateurs qui veulent des analyses très poussées, une organisation personnalisée ou une vision de plusieurs établissements.
Le bon choix dépend donc moins de la popularité d’un modèle que de votre façon de gérer l’argent. Si vous voulez une seule application pour une relation bancaire assez large, Monabanq est cohérente. Si vous recherchez uniquement une carte pratique, des paiements rapides ou une analyse indépendante de plusieurs comptes, une autre catégorie d’outil pourrait mieux correspondre.
Trois façons intelligentes de mieux l’utiliser
La première consiste à faire de l’application un point de contrôle avant les décisions, et non un simple relevé après coup. Avant un achat important, je regarderais les opérations récentes, les charges attendues et la place laissée aux objectifs d’épargne. Cette vérification rapide évite de se fier uniquement au chiffre visible en haut de l’écran.
La deuxième est de séparer les usages dans le temps. Je réserverais les consultations rapides aux paiements et aux mouvements, puis un moment plus calme aux sujets comme l’épargne, le crédit ou le placement. Mélanger ces actions dans la précipitation augmente le risque de prendre une décision sans avoir lu correctement les informations.
La troisième consiste à utiliser la présence de plusieurs produits pour poser de meilleures questions. Si une somme reste régulièrement disponible, cela peut être l’occasion de réfléchir à un objectif d’épargne. Si le compte est souvent tendu avant la fin du mois, il vaut mieux comprendre les charges récurrentes avant d’envisager un financement. La meilleure utilisation de Monabanq n’est pas de tout activer, mais de relier chaque fonction à un objectif précis.
Je conseille aussi de vérifier périodiquement que les catégories de dépenses correspondent à votre vie réelle. Une organisation trop détaillée prend du temps et finit par être abandonnée. Une organisation trop vague ne permet pas d’identifier les habitudes. Le compromis le plus utile est celui que vous pouvez maintenir sans effort excessif.
À qui je la recommande, et à qui je la déconseille
Je la recommande aux personnes qui veulent gérer une relation bancaire assez complète depuis leur mobile, avec un intérêt pour le budget et l’épargne en plus des opérations quotidiennes. Elle peut aussi convenir à quelqu’un qui préfère consulter ses comptes à son rythme, sans organiser chaque action autour d’une agence.
Elle me semble pertinente pour les utilisateurs qui souhaitent progresser dans leur gestion financière. Le fait de retrouver plusieurs sujets au même endroit peut aider à passer d’une vision limitée au solde disponible à une réflexion plus globale sur les dépenses, les réserves et les projets.
Je la déconseille en revanche à ceux qui veulent une application extrêmement minimaliste ou qui n’ont aucun intérêt pour les services situés au-delà du compte courant. Elle n’est pas non plus le choix le plus évident pour une personne qui préfère déléguer entièrement le suivi de ses finances ou qui se sent vite perdue devant des produits bancaires différents.
Enfin, les utilisateurs qui comparent plusieurs banques ou qui veulent centraliser des comptes externes devraient déterminer si l’organisation proposée correspond bien à leur méthode. Une application peut être complète tout en restant moins adaptée à un besoin très spécifique de consolidation ou d’analyse indépendante.
Ce que je surveillerais lors des prochaines évolutions
Pour la suite, je regarderais d’abord la manière dont l’application continue de rendre lisible la coexistence du compte, de l’épargne, du budget, des crédits et des placements. Plus les fonctions sont nombreuses, plus la hiérarchie des informations devient importante. Une bonne évolution ne consiste pas seulement à ajouter des possibilités, mais à aider l’utilisateur à comprendre laquelle choisir.
Je surveillerais également la qualité du passage entre consultation et action. Voir une dépense est utile ; comprendre son effet sur le mois, puis savoir quoi faire ensuite, l’est davantage. Les améliorations les plus pertinentes seraient celles qui rendent les décisions financières plus claires sans pousser l’utilisateur à multiplier les opérations.
La pédagogie sera aussi essentielle pour les produits plus engageants. Une interface agréable ne doit pas banaliser un crédit, un placement ou un investissement. Monabanq gagnera à maintenir une séparation nette entre le suivi quotidien et les choix qui nécessitent davantage de réflexion.
Après mon essai, je retiens donc une application bancaire solide pour les personnes qui veulent regrouper plusieurs dimensions de leurs finances. Son ancienneté, sa base d’utilisateurs et sa note moyenne montrent qu’elle occupe une place installée, mais ce sont surtout son périmètre et sa logique de gestion qui feront la différence pour vous.
Mon avis final : Monabanq est un bon choix si vous cherchez une banque en ligne complète et que vous êtes prêt à prendre en main votre suivi financier. Elle ne remplacera pas une expertise personnelle ni un accompagnement humain dans toutes les situations, et son ampleur peut dérouter les amateurs de simplicité absolue. Mais pour suivre un compte, une carte, un budget et des projets financiers dans un même environnement, elle mérite clairement d’être considérée.
FAQ
Qu’est-ce que Monabanq et à qui s’adresse cette banque en ligne ?
Monabanq est une banque en ligne française qui permet de gérer un compte bancaire depuis une application mobile et un espace client web. Elle s’adresse aux personnes recherchant une gestion quotidienne à distance, avec des services comme la carte bancaire, les virements, le suivi des dépenses et différents produits d’épargne. Avant l’inscription, il est conseillé de vérifier les conditions d’éligibilité et les tarifs correspondant à l’offre choisie.
L’ouverture d’un compte Monabanq peut-elle se faire entièrement depuis l’application ?
Oui, la demande d’ouverture peut généralement être réalisée en ligne, depuis un smartphone ou un ordinateur, sans rendez-vous en agence. Il faut renseigner ses informations personnelles, choisir une formule et transmettre les justificatifs demandés, notamment une pièce d’identité. La banque procède ensuite aux vérifications réglementaires. L’activation définitive du compte dépend de l’acceptation du dossier et de la validation des documents fournis.
Quels frais faut-il prévoir avec Monabanq ?
Monabanq propose plusieurs formules, et les frais varient selon le niveau de compte et les services inclus. Les utilisateurs doivent notamment vérifier le prix mensuel, les conditions liées à la carte bancaire, les opérations à l’étranger, les retraits, les incidents de paiement et les services optionnels. Même si la tarification est présentée de manière claire, il est préférable de consulter la grille officielle avant de souscrire.
L’application Monabanq permet-elle de gérer toutes les opérations bancaires courantes ?
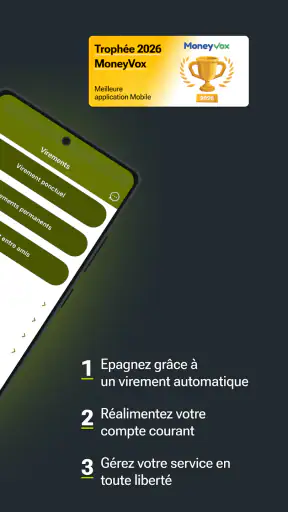
L’application permet de consulter le solde et les mouvements, suivre les dépenses, effectuer des virements, gérer certains bénéficiaires et accéder aux informations liées à la carte. Elle peut également proposer des outils de catégorisation ou de pilotage budgétaire selon les fonctionnalités disponibles. Toutefois, certaines demandes particulières peuvent nécessiter un passage par l’espace web ou un contact avec le service client.
Monabanq est-elle suffisamment sécurisée pour effectuer des opérations bancaires sur mobile ?
Comme les autres établissements bancaires réglementés, Monabanq applique des dispositifs de sécurité destinés à protéger l’accès au compte et la validation des opérations. L’authentification renforcée, les notifications et les contrôles liés aux paiements contribuent à limiter les risques. L’utilisateur doit néanmoins rester vigilant : il ne faut jamais communiquer ses codes, cliquer sur des liens suspects ou installer l’application depuis une source non officielle.


